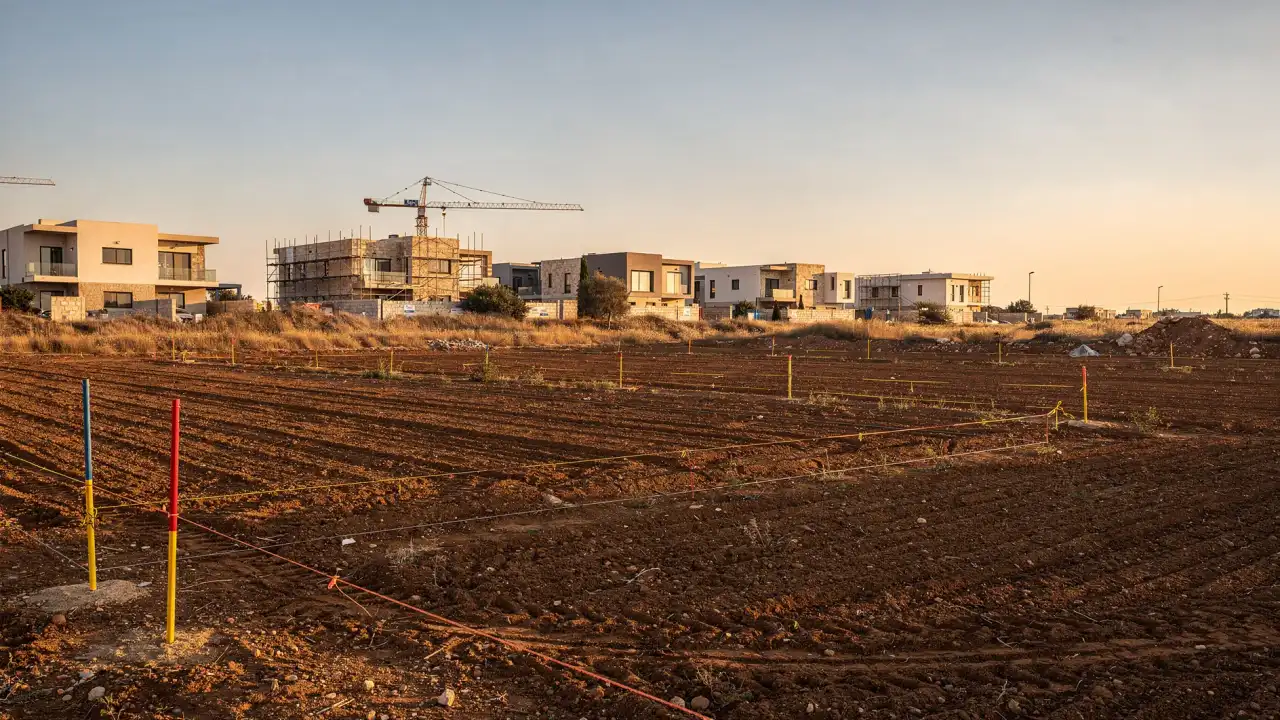
בהליך תכנוןהדמיה להמחשה
ירכא
שינוי יעוד ואיחוד וחלוקה - ירכא
- דירות חדשות בתוכנית
- 117
- שטח התוכנית
- 25.1 דונם
- ייעוד
- מבנים ומוסדות ציבור · מגורים ב' · שטחים פתוחים ומבנים ומוסדות ציבור
- עדכון אחרון
- 09/2026
- מספר תוכנית
- 252-1217744
השאירו פרטים ללא התחייבות, לקבלת הפניה לגורם מקצועי מתאים.
השאירו פרטים
השאירו שם וטלפון, ללא התחייבות.
תוכניות אמיתיות מתוך מאגר התכנון הממשלתי, מעודכן ל-10/2026: כמה דירות נוספות, באיזה שטח ובאיזה שלב אישור. בחרו תוכנית ונחזור אליכם עם האפשרויות הזמינות בה ובסביבה.
מוצגות כל 9 התוכניות
ירכא
הרצליה
אכסאל
חיפה
נשר
יבנה
ראשון לציון
בועיינה-נוג'יידאת
קרית טבעון
מקור הנתונים: מינהל התכנון, מאגר XPlan (מידע ממשלתי פתוח, רישיון CC BY), נכון ל-10/2026. תוכנית היא הליך תכנוני ואינה נכס המוצע למכירה; זמינות, מחיר ותנאים נבדקים מול היזם או המוכר. התמונות הן הדמיה ואינן מציגות את הפרויקט עצמו.
ועוד 2,250 תוכניות ברחבי הארץ במאגר. ספרו לנו מה אתם מחפשים ונעשה לכם סינון.
בקשו התאמה אישיתאנחנו מסייעים לכם לבדוק ולהשוות דירות מקבלן 20 80 ולהעביר את הפרטים לגורם אזורי מתאים.
דירות מקבלן 20 80 מאפשרות לדחות את עיקר התשלום עד לקבלת המפתח, אך לפני חתימה חשוב לבדוק את המימון, החוזה, הבטוחות והעלויות הנלוות.
בעסקת 20/80 משולמים 20% בתחילת העסקה ו-80% בקבלת המפתח, בהתאם לתנאי החוזה. התשלום הראשוני הנמוך יחסית אינו מבטיח שהבנק יאשר בעתיד משכנתא שתכסה את היתרה.
תלם קרקעות הוא אתר תוכן ולידים, ואינו יזם, משווק או מתווך בעל רישיון. אפשר להשאיר פרטים לקבלת הצעות מגורמי פרויקטים ומיזמים, ולאחר מכן לבדוק כל הצעה מול הבנק ועורך דין מטעמכם.
בעסקת דירות מקבלן 20 80 משלמים חלק ממחיר הדירה בתחילת העסקה ואת היתרה במסירה. התנאים המדויקים, לרבות הצמדות, בטוחות ומועד התשלום, נקבעים בחוזה המכר.
דחיית התשלום מעניקה זמן להיערכות, אך אינה התחייבות של הבנק להעמיד את המימון הנדרש. גם אישור עקרוני למשכנתא הוא בדיקה ראשונית המבוססת על הנתונים שנמסרו לבנק במועד הבקשה.
שינוי בהכנסה, בהתחייבויות או בשווי הנכס עשוי להשפיע על היקף המימון שהבנק יסכים להעמיד. גם הלוואת בלון או מימון ביניים אינם מחליפים בדיקה מלאה של מקור ההחזר.
רכישת דירה על הנייר מחייבת לבחון גם את מצב הפרויקט, תנאי המסירה וסעיפי ההצמדה. מידע נוסף על מאפייני דירות מקבלן על הנייר מופיע במדריך הייעודי.
גם כאשר ההצעה משווקת תחת הניסוח דירה מקבלן 80 20, אל תסתמכו על שם המסלול. בדקו בחוזה מה משולם בכל שלב, אילו סכומים עשויים להשתנות ומה נדרש לקבלת המפתח.
לפני שמשווים דירות למכירה 80 20, יש לבדוק את חוזה המכר, לוח התשלומים, המפרט, הבטוחות, מצב התכנון ויכולת המימון. התיאור השיווקי אינו תחליף למסמכים המחייבים של העסקה.
בדקו מתי משולם כל חלק מהתמורה, אילו תשלומים מוצמדים ומה נכלל במחיר החוזי. חשוב לקרוא גם את הסעיפים העוסקים בשינוי תנאים, הפרת ההסכם וביטול העסקה.
לוח התשלומים צריך להתאים למקורות הכסף שלכם. אל תניחו שתוכלו לקבל בעתיד הלוואה, למכור נכס או להשתמש בכסף שעדיין אינו זמין.
השוו בין המצג שקיבלתם לבין המפרט המצורף להסכם. בדקו את שטח הדירה, החניה, המחסן, חומרי הגמר, המערכות והפריטים הכלולים במחיר.
שדרוגים ושינויים בדירה עשויים להיות כרוכים בתשלום נוסף. בקשו שכל שינוי שסוכם יופיע במסמך כתוב ומפורט.
בדקו את מצב ההיתר, התוכנית החלה על המתחם ומועד המסירה החוזי. קראו אילו תנאים קשורים לקבלת היתר אכלוס ומה קובע החוזה במקרה של שינוי במועד המסירה.
יש להבחין בין מועד משוער המופיע בפרסום לבין המועד והתנאים שנקבעו בהסכם. המשמעות המשפטית של סעיפי המסירה צריכה להיבדק עם עורך דין מטעמכם.
בדקו את מסמכי הליווי, את אופן ביצוע התשלומים ואת הבטוחות הנמסרות לפי החוזה. אם מצוינת ערבות חוק מכר, ודאו שעורך הדין מסביר לכם מה היא מכסה וכיצד יש לפעול בהתאם למסמכי העסקה.
רישום בית משותף נבדק במסמכי הרישום ולא בתיאור הדירה. שאלו כיצד יירשמו הזכויות, מי מטפל ברישום ואילו מסמכים תידרשו למסור.
חוק המכר (דירות) עשוי להיות רלוונטי לחוזה, למפרט, למסירה ולליקויים. את תחולת הוראותיו ואת משמעות הסעיפים בעסקה הספציפית יש לברר עם עורך דין.
הכינו שאלות כתובות והשוו בין התשובות לבין מסמכי העסקה:
אם חסר מסמך, בקשו לדעת מי אמור לספק אותו ובאיזה שלב הוא נדרש. אל תחתמו על מסמך שאינכם מבינים או שלא נבדק מטעמכם.
את מצב הקרקע, התוכנית המאושרת, הייעוד והתב"ע יש לבדוק במאגרים הרשמיים ובמסמכי הפרויקט. אם אתם בוחנים גם קרקע שאינה חלק מדירה בנויה, היעזרו במדריך לרכישת קרקע כדי להבין אילו מסמכים לבקש.
השוואה בין פרויקטים צריכה לכלול גם את התאמת האזור, התחבורה והשירותים לצרכים שלכם. אפשר לבחון עמודים נוספים באתר, ובהם דירות 4 חדרים מקבלן מודיעין, דירות מקבלן גבעת זאב, דירות מקבלן קרית מלאכי ודירות מקבלן פרדס חנה.
רוצים הצעה מותאמת?
שם וטלפון, ללא התחייבות.
יכולת השלמת העסקה נבחנת לפי הכסף הזמין, ההוצאות הנלוות ויכולת ההחזר. החישוב צריך להתייחס ליתרה שתידרש בקבלת המפתח, ולא רק ל-20% המשולמים בתחילת העסקה.
רכזו את הנתונים הבאים:
הפרידו בין מחיר הדירה לבין העלות הכוללת של העסקה. מסים, הצמדות, שדרוגים, ייעוץ מקצועי ומימון עשויים להגדיל את הסכום שתידרשו להעמיד.
תרחיש מימון הוא בדיקת עמידות, לא תחזית ולא התחייבות לקבלת משכנתא. בכל תרחיש משנים הנחה אחת ובודקים אם מקורות הכסף עדיין מכסים את היתרה ואת ההוצאות.
| תרחיש לבדיקה | מה משתנה | מה צריך לברר |
|---|---|---|
| מצב נוכחי | נתוני ההכנסה והחוזה | האם המקורות הקיימים מכסים את העסקה |
| עלות מימון אחרת | תנאי ההלוואה וההחזר | האם משק הבית יכול לעמוד בתשלום |
| שינוי בהכנסה | הכנסה זמינה נמוכה מהמתוכנן | האם נשאר מרווח להוצאות שוטפות |
| שינוי במסירה | מועד קבלת המפתח משתנה | האם נדרשות התאמות בתזרים ובהוצאות הדיור |
בדקו גם מצב שבו מקור כסף מתוכנן אינו זמין במועד התשלום. אם העסקה נשענת על מכירת נכס, משכנתא או מימון ביניים, יש להבין מה יקרה אם אותו מקור לא יתממש כמתוכנן.
אל תבססו את העסקה על תשואה עתידית, מכירה שטרם בוצעה או הבטחה בעל פה לקבלת מימון. את יכולת ההחזר בדקו מול הבנק ואת הוראות החוזה מול עורך דין מטעמכם.
אם אתם משווים דירה להשקעה בקרקע, הפרידו בין שתי הבדיקות. המדריך בנושא כמה עולה דונם חקלאי מציג שיקולים הנוגעים לקרקע ואינם מחליפים בדיקת דירה מקבלן.
מסלול 20/80 עשוי להתאים למי שיש לו תוכנית ברורה ומבוססת לתשלום היתרה. הוא דורש זהירות מיוחדת כאשר השלמת העסקה תלויה בהכנסה עתידית, במכירת נכס או במימון שעדיין לא נבדק.
רוכשי דירה ראשונה צריכים לבחון את יציבות ההכנסה, ההון העצמי שיישאר לאחר התשלום הראשון וההוצאות שאינן כלולות במחיר הדירה. חשוב לבדוק גם כיצד התחייבויות אחרות ישפיעו על יכולת ההחזר.
משקיעים צריכים לחשב את העסקה בלי להניח מראש תשואה, שינוי בשווי או מכירה לפני המסירה. כאשר נשקלת הלוואת בלון, יש לבדוק את תנאי הפירעון ואת מקור הכסף שישמש להחזרתה.
להשוואה בין מבני תשלום אפשר לעיין גם בעמוד דירות מקבלן 90 10. בכל מסלול, הנתונים הקובעים הם לוח התשלומים בחוזה, העלות הכוללת ומקורות המימון.
בלי תוכנית מימון ליתרה, דחיית התשלום אינה פותרת את שאלת המימון.
ההחלטה צריכה להתבסס על מצבכם הפיננסי, מסמכי הפרויקט ולוח התשלומים. שם המסלול לבדו אינו מעיד על התאמת העסקה לרוכש מסוים.
בדיקת דירות מקבלן 20 80 צריכה לכלול את מצב התכנון, ייעוד הקרקע, מאפייני הדירה והסביבה. המיקום לבדו אינו מספק מידע על תנאי העסקה או על התאמת הפרויקט לצרכים שלכם.
בדקו בכל פרויקט:
את ההשוואה יש לבצע לפי המסמכים של כל פרויקט, ולא לפי כותרת שיווקית משותפת. עמוד דירות מקבלן מרכז אפשרויות ומדריכים נוספים להמשך הבדיקה.
לקבלת הצעות לגבי דירות מקבלן 20 80, אפשר להשאיר פרטים בסיסיים ולציין את האזור המבוקש, סוג הדירה ושלב הרכישה. השארת פרטים אינה התחייבות לרכישה ואינה אישור למימון.
בפנייה אפשר לבקש מידע על:
כדי למקד את ההצעות, ציינו אזור מועדף, מאפייני דירה רצויים, שלב בתהליך ודרך נוחה לחזרה. לאחר קבלת הצעה, בקשו את תנאיה בכתב והשוו אותם לחוזה ולמסמכי הפרויקט.
תלם קרקעות מעביר את פרטי הפנייה לגורמים רלוונטיים ואינו צד לעסקה. הפנייה אינה הבטחה למחיר, למלאי, לתשואה, למשכנתא או לתנאי מסוים.
לפני רכישת דירה במסלול 20/80 צריך לבדוק ארבעה נושאים מרכזיים: מימון היתרה, העלות הכוללת, מסמכי הפרויקט ותנאי הביטול. ההחלטה אינה צריכה להתבסס רק על גובה התשלום הראשון.
בקשו לעיין בחוזה המכר, במפרט, בלוח התשלומים, במסמכי הבטוחות ובסעיפי ההצמדה. בדקו בנפרד מס רכישה, שכר טרחת עורך דין, שדרוגים והוצאות מימון.
אישור עקרוני אינו מבטיח את אישור המשכנתא בעת המסירה. לכן יש לבחון מראש כיצד שינוי בהכנסה, בהתחייבויות, בתנאי האשראי או בשווי הנכס עשוי להשפיע על השלמת העסקה.
למידע נוסף ולאפשרויות אחרות, עברו אל דירות מקבלן. לפני חתימה, בדקו את המימון מול הבנק, את ההסכם מול עורך דין ואת פרטי הפרויקט מול הגורם שמציג את ההצעה.